

13 июня 2026 г.5 мин1911
Санкции как импульс: выиграет ли экономика от их отмены
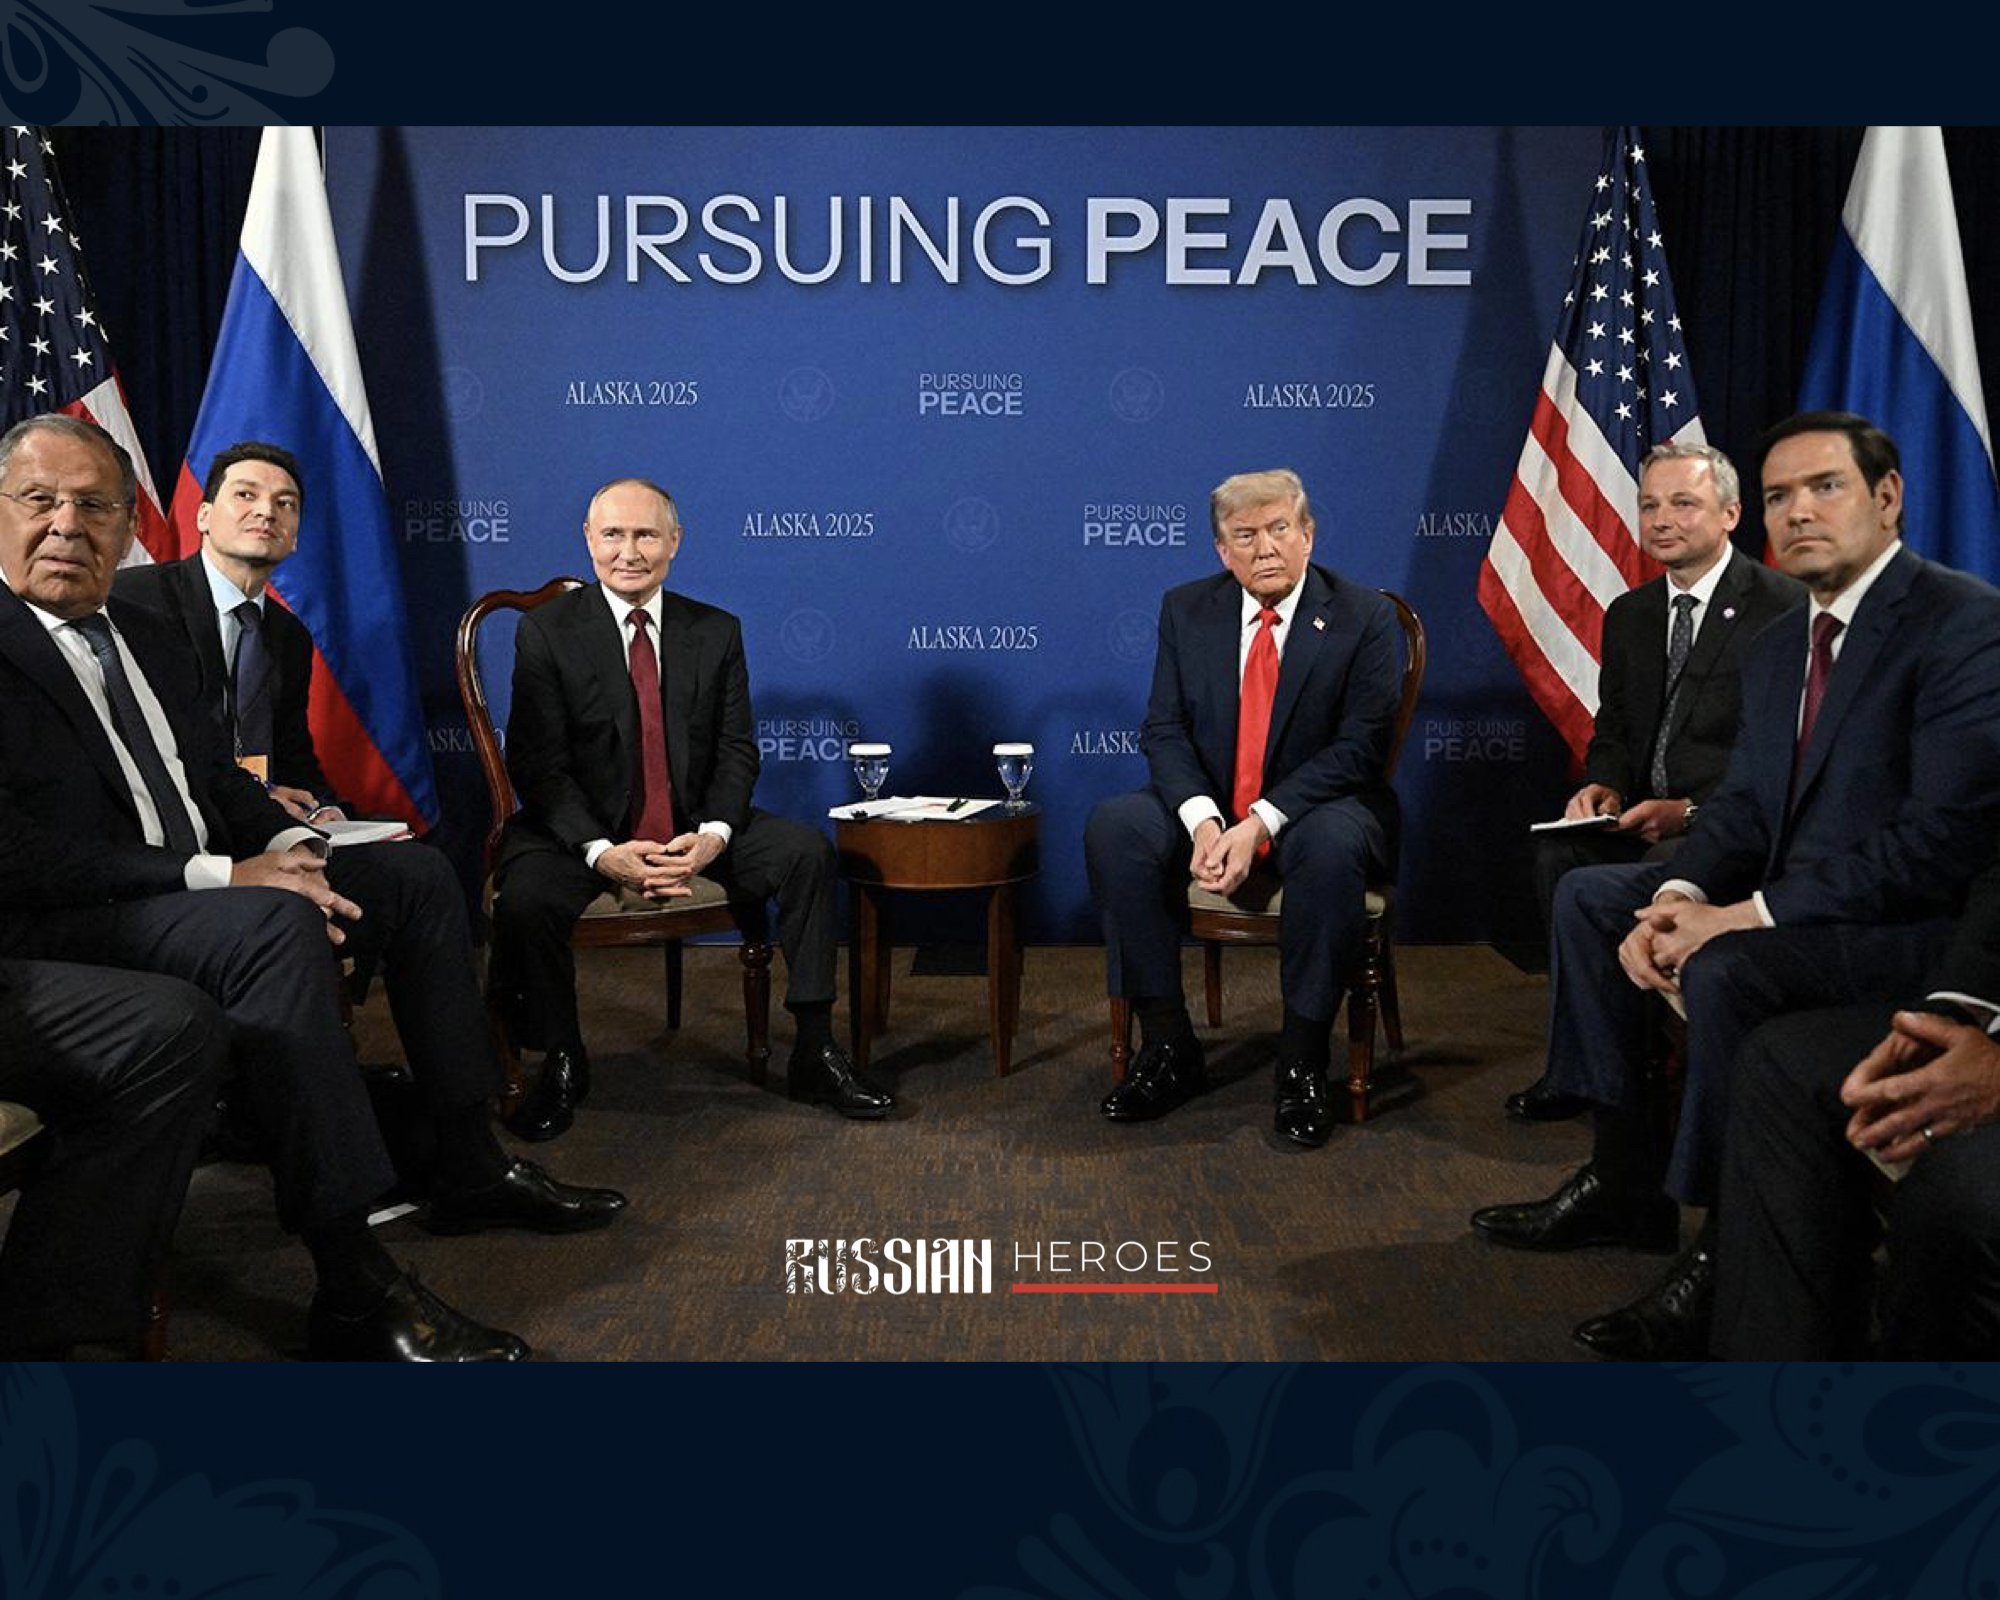
На прошлой неделе на мировых рынках подешевела нефть на фоне ожиданий урегулирования конфликта на Украине. Инвесторы закладывают вероятность смягчения санкционного давления на российскую нефть, что отражается на ожиданиях относительно экспортных потоков.
Санкции стали вызовом, но и драйвером трансформации российской экономики. Что произойдёт, если ограничения начнут снимать? Как это повлияет на экспорт, валюту, внешние расчеты и бизнес — рассказывает Максим Солнцев, председатель правления СДМ-Банка.
Четыре главных экономических фактора
Что сейчас происходит с экономикой? Я бы выделил четыре ключевых тезиса.
Первый тезис — Банк России делает всё, чтобы не случилось рецессии. Перед правительством и перед Центробанком стоит абсолютно чёткая задача — не допустить рецессии и сохранить пусть небольшой, но уверенный рост экономики, оставляю контроль над инфляцией. Это зафиксировано во многих стратегических документах и публичных заявлениях. Последний макроэкономический опрос ЦБ показывает, что рост ВВП в этом году составит 1,5%, а инфляция опустится почти до 7%.
Второй тезис — ни население, ни субъекты бизнеса не привыкли жить с такими высокими ставками. Поэтому, с одной стороны, идёт борьба с инфляцией, а с другой — адаптация бизнеса и потребителей к этим условиям. Это два достаточно противоречивых процесса. Ключевая ставка Центробанка по-прежнему держится на высоком уровне 18%, что по-прежнему оказывает давление на заёмщиков и бизнес.
Третий тезис — очень важна точечная настройка и активное участие Центробанка в регулировании параметров. Самая сложная тема — структура дефицита бюджета, которая меняется из-за перераспределения расходов и влияет на все области. По предварительным данным Минфина, дефицит федерального бюджета по итогам января-апреля 2025 года составил 3,23 трлн рублей.
Четвёртый тезис — неопределённость на рынке нефти и экспортных товаров. Есть два типа ограничений: ценовые и логистические. На нефть действует потолок цен, установленный странами G7, а логистика пострадала от санкций, дефицита контейнеров и сложностей с прямыми платежами через банки. Всё это снижает точность прогнозирования доходов от экспорта.
Ситуация по-прежнему неопределённая, которая не позволяет однозначно сказать, будет ли рецессия экономики. Но и правительство, и Центробанк прилагают всевозможные усилия, чтобы её не допустить. При этом бизнес вполне себе адаптировался — сначала к пандемии, затем к санкциям.
Санкции: давление сохраняется.
Санкционное давление не снизилось. Мы по-прежнему видим точечную блокировку операций через зарубежную инфраструктуру. По информации SWIFT, число подключений российских банков резко сократилось после февраля 2022 года.
Сформировался рынок агентских платежей, но он охватывает ограниченное количество товаров. Всё, что может трактоваться как «товары двойного назначения», вызывает сложности.
Даже с Турцией, нашим стратегическим партнёром, работать становится труднее: их банковская система находится под жёстким международным контролем.
Импортозамещение и локализация.
В то же время процесс импортозамещения идет в России с 2014 года. Он дал ощутимые плоды — особенно в лёгкой промышленности, пищевой отрасли, металлургии, нефтехимической, автомобильной, станкостроении, судостроении, авиации, IT-секторе и многих других отраслях. Российские производители показали невероятные таланты и полностью использовали "окно возможностей", чтобы показать отечественные продукты такие же качественные, а иногда даже превосходят по некоторым параметрам своих предшественников. Ранее им было сложно конкурировать с многомиллиардными маркетинговыми бюджетами транснациональные корпораций, сейчас же самостоятельно или при гос.поддержке российский бизнес продемонстрировал невероятную активность в разработке и производстве.
Если сравнить магазинные полки 2014 и 2025 годов — это небо и земля. Сейчас заметно больше российских товаров. Следующий этап — углубление локализации, особенно по компонентной базе.
Однако я считаю, что пока не стоит ожидать полного импортозамещения в высокотехнологичных отраслях. Это сложный, долгий процесс. Но в производстве одежды, обуви, продуктов питания мы уже добились ощутимых результатов.
Приведу простой пример. Раньше мы все использовали Zoom — теперь у нас есть «Первая форма» — отечественная система видеосвязи. В лёгкой промышленности та же история. Зайдите в «Золотое Яблоко» — вы увидите множество новых российских косметических брендов. Согласно данным Российской парфюмерно-косметической ассоциации, доля отечественной косметики на внутреннем рынке в прошлом году превысила 40%.
Недавно играл в футбол с товарищами — большинство уже одето в Demix и Desport. Я донашиваю Nike, но понимаю, что следующее — точно будет российское. И по качеству — уже без вопросов, наши продукты более износостойки.
Кроме того, Китай успешно закрывает возможные пробелы — от бытовой электроники до автомобилей. По данным НовГУ, 60% продаж новых машин в России в 2024 году пришлись на китайские бренды, которые по комфорту и технологичности не уступают немецким моделям масс-маркета и среднего сегментов.
Без китайской микроэлектроники не обходится ни один крупный проект. Как известно, Китай начал модернизацию ещё в 1970-х, и сегодня мы пожинаем плоды этой индустриальной революции.
Рубль как базовая единица.
И, наконец, все расчёты внутри страны сегодня ведутся в рублях. Исключение — сегмент люкса и экспортные товары.
Скорость платежей возросла — благодаря модернизации платёжной инфраструктуры. Банки в рамках СБП обрабатывают переводы между физлицами и юрлицами в считаные секунды, и это уже воспринимается как норма, а ведь такая скорость переводов и платежей доступна в единицах стран.
Цифровой рубль пока не повлиял на рынок массово, но расчёт в национальной валюте стал общепринят. По данным ЦБ, доля платежей в рублях при оплате импортных поставок в РФ товаров и оказания услуг в феврале 2025 года достигла нового максимума —53,5%.
Санкции: что дальше?
Бизнес не верит, что санкции будут резко сняты. Более того, звучат мнения, что даже при их отмене нам ни в коем случае нельзя полностью отказываться от режима экономического протекционизма по отношению к российским товарам. Это логично: санкции дали толчок к росту собственных производств. Так, согласно данным Росстата, в прошлом году рост выпуска легковых автомобилей составил 39,2%, производство компьютеров выросло на 17,7%, а рост производства металлических изделий достиг 35,3% за счёт государственного заказа и импортозамещения. Российские производители выходят на полные мощности, создают новые продукты, а средства остаются внутри страны, появляются новые рабочие места, профильные образовательные программы, развивается сервис и туризм, в конце концов мы единственные в мире за несколько десятилетий выпустили полностью российские самолеты, сразу три модели. Ни одна страна не выпустила самолет полностью своей разработки.
Конечно, есть отрасли, где без снятия санкций трудно нарастить объёмы. Многие заводы были ориентированы на внешние рынки, и с потерей этих рынков часть производств пришлось заморозить. Где-то объёмы производства сократились. По данным Росстата, в январе 2025 года производство кожи и изделий из кожи рухнуло на 30%. Снижение также коснулось сборки автотехники, стройматериалов, и деревообработки. Это показывает, что некоторые производства остаются уязвимыми даже после восстановления в других секторах.
Минэкономразвития прогнозирует, что в 2025 году темпы роста в обрабатывающей промышленности (включающей, электронику и транспортную технику) снизятся примерно в три раза — с 14% в 2024-м до 4,3% в 2025 году. Это указывает на замедление восстановления, особенно в высокозатратных отраслях.
По оценкам РАНХиГС, восстановление экспортной выручки возможно лишь при условии частичного снятия технологических ограничений и доступа к зарубежным компонентам.
Влияние санкций будет разным для разных секторов экономики. Для экспортёров машиностроения, высокотехнологичной продукции, удобрений и ряда агрокультур снятие ограничений означало бы доступ к новым рынкам, расчётам в твёрдых валютах и возврат прежних логистических цепочек.
В то же время, в потребительских отраслях снятие санкций может привести к росту конкуренции со стороны зарубежных брендов и потребует от российских компаний быстрого повышения качества и эффективности.
По оценке экспертов РАНХиГС, частичное снятие санкций даст дополнительно к текущему росту ВВП 0,5–1 п. п. Для экспорта отмена санкций может означать возможность увеличения объемов торговли и сокращения ценовых дисконтов. В случае ослабления ограничений на импорт на внутреннем рынке возможно расширение ассортимента предложения, увеличение конкуренции, снижение транзакционных и логистических издержек, отмечают в “Финаме”.
Также благодаря снятию санкций возможно кратковременное укрепление рубля, что приведёт к снижению цен на импортные товары и оборудование.
С другой стороны, сохранение санкционного режима приведёт к продолжению усиления связей с Китаем, Индией, странами Ближнего Востока и Юго-Восточной Азии.
Президент США Дональд Трамп выдвинул новые тезисы — о том, что с Россией нужно не ссориться, а торговать — и они, в сущности, здравые. Это прагматичный взгляд, и он, как мне кажется, соответствует долгосрочным интересам и американского, и мирового бизнеса. Однако санкции легко ввести, но очень сложно отменить. Как известно, поправка Джексона-Вэника действовала 38 лет и пережила СССР. И даже при самой благоприятной политике восстановление прежнего объёма сотрудничества займёт годы — минимум 3–5 лет.
А полное снятие санкций может активизировать сотрудничество с европейскими поставщиками оборудования, открыть доступ к биржевым капиталам и технологиям, что повысит инвестиционную активность в таких секторах, как нефтехимия, фармацевтика и IT. Однако это вызовет и риски: возврат крупных транснациональных игроков на рынок может ударить по позициям отечественного малого и среднего бизнеса, отмечают эксперты Института народнохозяйственного прогнозирования РАН. Корпорации могут долгосрочно демпинговать и вливать колоссальные маркетинговые бюджеты, что в долгосрочной перспективе ударит по сектору ММСБ.
Наиболее выгодным для российской экономики и бизнеса был бы постепенный и контролируемый сценарий смягчения санкций, при котором одновременно сохраняются меры экономического протекционизма. Такой подход позволил бы отечественным компаниям укрепить свои позиции на внутреннем рынке, а экспортёрам — начать возвращение на зарубежные площадки без резкого обострения конкуренции. Это дало бы возможность сохранить стимулы к локализации и технологическому развитию, не разрушая хрупкую адаптацию, выстроенную за последние годы.
При этом гибкий режим — допускающий частичный доступ к технологиям, трансграничным расчётам и логистике — может добавить 1,5–2,5 п.п. к темпам роста ВВП ежегодно, прогнозируют эксперты.
Самой эффективной моделью стал бы гибридный формат — при сохранении стратегических ограничений (например, в оборонной сфере), но с допуском к финансовым расчётам, технологиям двойного назначения, критически важному оборудованию и международным логистическим сервисам. Такой компромисс позволил бы бизнесу вернуть доступ к капитальным ресурсам и одновременно сохранить стратегическую независимость. Подобный сценарий обеспечил бы экономике рост в диапазоне 2–3% в год и стабилизировал бы внешнеторговый баланс.
Новое устройство мира.
Нужно понимать, что мы сейчас живём в уникальной ситуации, в уникальной политике, с уникальными изменениями. Сейчас речь не только про отношения с нашими соседями — есть и глобальные перемены.
Китай становится крупнейшей экономикой мира. Америка понимает, что должна подготовиться и перестроиться, чтобы не потерять своё влияние. Такие страны, как Саудовская Аравия, накапливают рекордные резервы. Индия — тоже мощный игрок, который стремительно растёт. Происходят масштабные геоэкономические сдвиги. На этом фоне вопрос, когда именно снимут санкции, — становится второстепенным. Главное — как мы адаптируемся к новому устройству мира.
Я не верю, что всё изменится за год или полтора. Это будет более длительный процесс. Но в любой ситуации можно приспособиться. История это доказывает.
Любые ограничения в торговле , конечно, плохо в моменте. Но они же и стимулируют рост эффективности. Например, возникают новые цепочки поставок, бизнес начинает искать иные каналы логистики и производства, развивать внутренние производства полного цикла, находить подрядчиков-соотечественников и тогда средства остаются внутри страны и укрепляют нашу экономику.
Санкции — это не благо, а просто сложившаяся ситуация, но они дали важный импульс, "окно возможностей" для бизнеса и производства. Я рассматриваю их как вызов, на который наша экономика смогла достойно ответить — бизнес мобилизовался, люди адаптировались. Да, путь будет долгим, но иного выбора у нас нет.
Ежедневный дайджест промышленности, дизайна, технологий и бизнеса Russian Heroes.