

13 июня 2026 г.5 мин3549
Маркетплейсы: проблемы, сборы, штрафы.
Минцфиры готовят проект законопроекта, который введет для маркетплейсов ежеквартальный сбор в 3% от чистой прибыли от доставки товаров в специальный фонд, средства этого фонда пойдут на развитие сервисов Почты России.
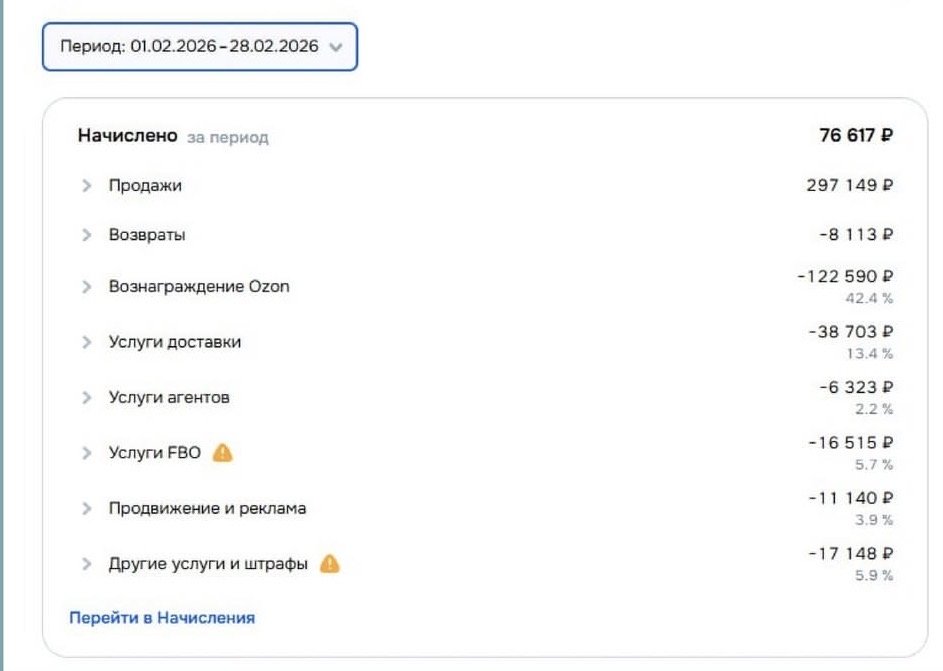
Платформы сразу отправили возражение в правительство от лица отраслевой ассоциации, при этом маркетплесы сразу пригрозили, что переложат данные затраты на потребителей и селлеров. Сам же оборот крупнейших площадок составляет 12 трл.рублей, а сбор обязует их отчислить 90 млрд.руб. При этом комиссия цифровых платформ на данный момент для продавьцов составляет более 60%, а так же развита карательная система штрафов и сборов, в целом, все риски переложены исключительно на тех, кто ведет свою торговлю на площадках.
Проще говоря, маркетплейсы не готовы делиться прибылью или создавать благоприятные условия для своих продавцов, а выбрали путь дальнейшей монополизации рынка, при этом на площадках действуют лояльные условия для крупных компаний, а микро и малый бизнесы обложены увеличенными комиссиями и штрафами, например отрасли DIY размещение на цифровых площадках стало просто убыточно.
Мы пригласили эксперта из власти, селлера и маркетолога, чтобы вскрыть главные проблемы электронных площадок. Позже будет предоставлен ответ от трех крупнейших маркетплейсов, следите за обновлениями у нас в канале Russian Heroes.
Что на эту тему думают во власти?
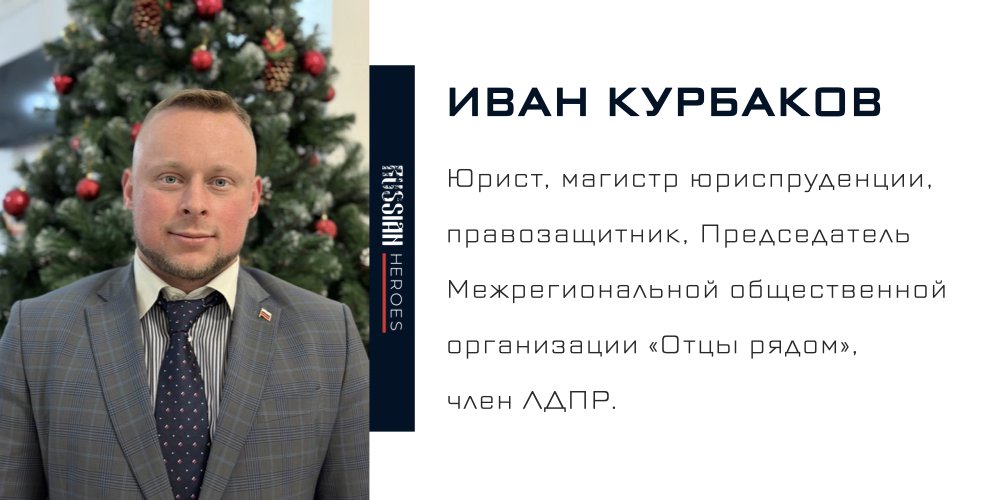
Иван Курбаков: о справедливости налога и путь решения.
Предлагаемый Министерством цифрового развития Российской Федерации законопроект о введении целевого сбора с маркетплейсов, направляемого на развитие сервисов «Почты России», является классическим примером регуляторного вмешательства, которое, при внешне благих целях (развитие инфраструктуры), может привести к существенным рыночным дисторсиям и усугублению существующих проблем. С правовой точки зрения, установление отраслевого сбора, привязанного к чистой прибыли от конкретного вида деятельности (доставка), создаёт прецедент избирательного налогообложения цифровых платформ, что может быть оспорено с позиций принципов справедливости, равенства и соразмерности экономического вмешательства государства, закрепленных в Конституции РФ и правовой доктрине. Фактически, это квази-налог, целевое назначение которого – финансирование конкретного, конкурирующего с самими маркетплейсами, участника рынка логистических услуг, что порождает конфликт интересов и ставит под сомнение соответствие такой меры принципам свободной конкуренции.
Угроза маркетплейсов переложить бремя сбора на селлеров и конечных потребителей является не риторической, а экономически неизбежной. В условиях высокой концентрации рынка и доминирующего положения крупнейших площадок, они обладают практически неограниченной возможностью трансляции издержек контрагентам через механизмы повышения комиссий, платы за логистику или ужесточения штрафных санкций. Как следствие, предлагаемый механизм не только не решает заявленную проблему развития инфраструктуры за счет сверхприбылей платформ, но и усугубляет ключевую дисфункцию рынка: катастрофический дисбаланс в распределении рисков и доходов между владельцем инфраструктуры (платформой) и ее пользователями (продавцами). Упоминание о комиссиях, превышающих 60%, и карательной системе штрафов указывает на злоупотребление доминирующим положением, что уже является предметом регулирования антимонопольного законодательства (ст. 10 Закона «О защите конкуренции»).
Таким образом, вместо фрагментарного и экономически неэффективного решения в виде целевого сбора, необходим комплексный правовой и экономический подход, направленный на установление справедливых «правил игры». Реально эффективным способом уравнивания условий является внедрение сквозного регуляторного режима «цифровой франчайзинг» или «закон о справедливости отношений на цифровых платформах», аналогичного европейскому Digital Markets Act (DMA) и Digital Services Act (DSA), но адаптированного к российским реалиям. В рамках такого закона необходимо установить императивные нормы, ограничивающие произвол платформ.
С экономико-правовой точки зрения, ключевыми элементами такого подхода должны стать: во-первых, законодательное ограничение общей комиссии платформы (включая все сборы за размещение, логистику, рекламу и платежный агрегинг) для микробизнеса и малого предпринимательства на уровне, не превышающем экономически обоснованную рентабельность самой платформы, например, установив потолок в 15-20% от стоимости товара для данной категории продавцов. Во-вторых, введение прозрачного, предсказуемого и соразмерного регламента санкций, с обязательным досудебным обжалованием действий платформы в независимом арбитраже и запретом на автоматическую блокировку средств без судебного решения. В-третьих, обязательное разделение для платформ функций агрегатора и собственной розничной торговли (first-party sales), чтобы исключить конфликт интересов, при котором платформа может использовать данные независимых продавцов для продвижения собственных товаров или искусственно занижать их в поисковой выдаче.
А селлеры?
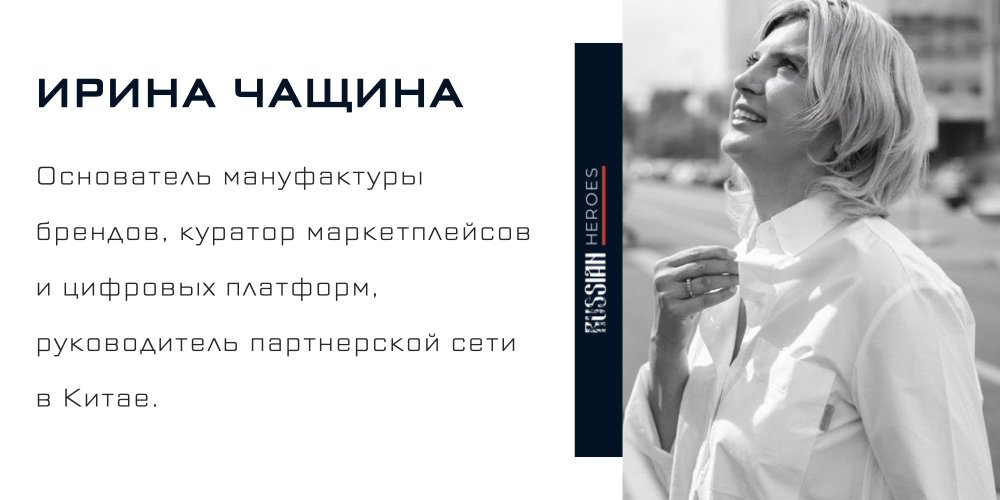
Ирина Чащина, основатель мануфактуры брендов, куратор маркетплейсов и цифровых платформ.
С какими главными проблемами сейчас сталкивается селлер ?
На мой взгляд, главные проблемы селлера на маркетплейсах сейчас можно разделить на две большие категории: экономические (политика платформы) и рыночные (конкуренция и восприятие товара).
Первая и самая главная проблема для каждого селена - рост комиссий и отсутствие сегментации. Регулярное повышение комиссий. Площадки повышают их вне зависимости от реальных потребностей и без привязки к сегменту товара. Сейчас нет четкого разделения на эконом и премиум. Мы видим как китайские партнеры активно выходят на наш рынок. Из-за отсутствия градации у покупателей нет понимания, где перед ними качественный брендовый товар, а где копия. Все попадают в одну категорию. Механизмы «кабинетов бренда» пока недостаточно понятны и не всегда распознаются покупателями как что-то действительно премиальное. Отсюда клиент попадаясь на некачественный товар винит уже всю группу товаров, а мы поставляя качественные вещи несем репутационные риски.
Вторая проблема вытекает из первой. Селлеры, которые владеют брендами и развивают качественный продукт, не хотят обесценивать свой товар. Нам не нужны тотальные скидки для постоянного покупателя, это история для эконом-сегмента. Но повлиять на это сложно. Если наш товар стоит 10 000 рублей, мы не хотим продавать его за 7 000. Здесь должно быть жесткое разделение: в комиссиях, в логистике, в позиционировании. Должна быть логистика «эконом» и логистика «премиум», а не единый стандарт для всех.
Вот такая комиссия сегодня:
2.Как часто из-за возвратов или ошибок платформ селлер несет убытки?
Очень большая проблема - работа пунктов выдачи заказов (ПВЗ) и система возвратов, а так же повреждение товаров. На ПВЗ до сих пор никак не отслеживается, когда товар достают из упаковки, меряют, а потом кладут обратно поврежденным. У нас, например, минимум раз в неделю возвращают испачканные или порванные после примерки вещи. А это убытки за логистику, за испорченный товар, которые ложатся на наши плечи. Пока не повысят уровень ответственности самих пунктов выдачи не карательными методами, а культурой обращения с товаром, это будет продолжаться. Я понимаю, что сотрудники ПВЗ не специально это делают, но пока не будет реальных алгоритмов проверки товара, селлеры будут нести убытки. Крупным игрокам это не так принципиально, в вот микро-магазинам каждая вещь критична.
Второе: возвраты от покупателей. Сейчас по закону люди могут возвращать товары, и это нормально. Но часто бывает так: человек покупает наряд на корпоратив или фотосъемку(практикуют блогеры), надевает один вечер, а потом возвращает уже явно ношеную вещь. И селлер остается с испорченным товаром и снова убытками логистики.
Что делать?
Илья Маркосян, маркетолог, эдвайзер e-com проектов.
- Как это можно оптимизировать работу, чтобы микро и малым селлерам было комфортно вести бизнес на площадках?
Сегодня работают три базовых принципа «успешного выживания» в e-commerce.
Первое: диверсификация. Не стоит зависеть от одной площадки, одного склада или одного товара. Алгоритмы маркетплейсов меняются, и бизнес должен иметь «пути отхода»: несколько категорий, каналов продаж и источников трафика. В т.ч. собственную площадку в виде сайта или тг-канала, где можно отдельно заказать товар.
Второе: переход от оборота к маржинальности. Раньше предприниматели гордились оборотами, но миллиард выручки с минимальной прибылью плохая стратегия. В 2026 году выгоднее продавать меньше товаров, но с устойчивой маржинальностью, у вас должна быть четко проработанная финансовая модель, когда вы займете твердо свою нишу, тогда можно переходить к сопутствующим товарам, чтобы было из чего покрывать убытки.
Третье: автоматизация. Ручной учёт в Excel — источник ошибок. Необходимы системы учёта, интегрированные с API маркетплейсов, которые позволяют контролировать финансы, остатки и эффективность рекламы. Важно помнить, что сегодня выигрывает не тот, кто первым зашёл в нишу, а тот, кто лучше всех управляет издержками и быстрее адаптируется к изменениям площадок. Обойти конкурентов можно, если видите их ошибки.
Итог от редакции:
В целом, система электронной торговли стремиельно развивается и достиг 11,5 трлн рублей. Сейчас маркетплейсы очень вольно чувствуют себя, облагая магазины все большей и большей прибылью. А ведь сегодня маркетплейсы стали драйвером микро и малого предпринимательства. Например, крупные компании при заходе на площадки за счет своих объемов сразу получают множество льгот и преференций в продвижении и логистике, а микро и малые предприятия наоборот облагают всевозможными штрафами, комиссиями и ограничениями. Если перераспределить финансовую нагрузку в пользу последних, мы получим множество новых и качественных брендов, которым платформы станут местом уверенного старта и развития. Если еще маркетплейсы озадачатся обучением предпренимателей, то страна сможет выйти на качественно новый уровень сектора ММСБ, новые рабочие места и локальные производства.