

13 июня 2026 г.5 мин1027
Аналитический обзор строительного рынка.
Прошедший 2025 год стал для строительной отрасли периодом «охлаждения» после активного 2024-го. Общий объем работ вырос всего на 2,5% (до 18,82 трлн руб.), что стало минимальным показателем за последние пять лет. Основной причиной стало удорожание финансирования на фоне высокой ключевой ставки, что сильнее всего ударило по сегменту жилого строительства, сделав его главным тормозом отрасли.
Итоги-2025: Фокус на жилье
Если инфраструктурное строительство в 2025-м еще поддерживалось бюджетными вливаниями (рост расходов регионов на инфраструктуру составил 10,3% в текущих ценах), то жилой сектор столкнулся с серьезными вызовами.
Главные тенденции в жилом строительстве 2025 года:
- Замедление темпов и перенос сроков: Высокая стоимость кредитов для застройщиков и покупателей привела к тому, что многие проекты были либо заморожены, либо переведены в стадию длительного проектирования. Росстат фиксирует снижение объемов строящегося жилья в целом по стране, что подтверждается падением активности в крупных регионах. Например, в Приволжском ФО, где высока доля жилой застройки, объем работ рухнул на 6,5%.
- Сжатие спроса: Рыночная ипотека стала практически недоступной для массового покупателя. Это вынудило девелоперов пересматривать стратегии, делая ставку на рассрочки, траншевую ипотеку и программы от застройщика, чтобы удержать продажи.
- Региональная поляризация: Рынок жилья сконцентрировался в регионах с устойчивым платежеспособным спросом и мощной бюджетной поддержкой.
- Москва (+16,9%) и Московская область (+10,8%) продолжают расти за счет транспортной инфраструктуры и статуса «тихих» инвестиций.
- Ленинградская область стала главным драйвером года (+40,3%), войдя в топ-10 благодаря интенсивной застройке новых жилых районов, интегрированных с Петербургом.
- Ярким примером жилого бума стал Крым (+68,7%), где резко выросли объемы именно строящегося жилья и инвестиции в регион.
- Ценовой тренд: Инфляция в строительстве в 2025 году составила 7,6%, что немного ниже показателя 2024-го. При этом потребительская инфляция замедлилась до 5,6%. Этот разрыв критичен для жилья: себестоимость строительства росла быстрее, чем доходы населения и общая инфляция, сжимая маржу девелоперов, но при этом они не готовы снижать свою прибыль.
Точки роста и тенденции на 2026 год
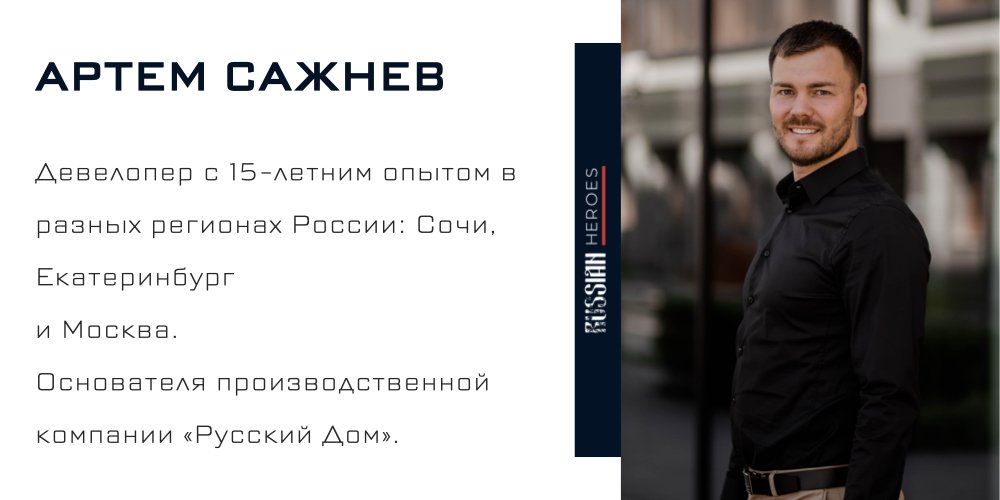
В 2026 году жилое строительство будет балансировать между высокими ставками и накопившимся отложенным спросом. Взрывного роста ждать не стоит, но появятся новые ниши для развития. Особенно перспективным стало возведение частных домов формата каркасного строительства, что существенно снижает стоимость готового дома. А в тандеме с различными мерами господдержки - решением для молодых семей. Мы пригласили дать оценку перспектив на 2026 год Артема Сажнева, девелопера с 15-летним опытом в разных регионах России: Сочи, Екатеринбург и Москва. Основателя производственной компании «Русский Дом».
«Безусловно, строительный рынок сейчас находится не в своем лучшем периоде, сворачиваются программы поддержки, растут кредитные средства, наблюдается дефицит профессиональных исполнителей и общее удорожание работ - все это ударило по долгосрочным стратегиям развития отрасли жилой недвижимости. Так же стоит учитывать, что в столичных регионах сегмент итак перегружен и высококонкурентен. Основываясь на аналитике, которую мы провели в нашей компании, выделили некоторые тенденции 2026 года.
Сценарии роста: Общий объем строительных работ вряд ли превысит прошлогодний уровень. В оптимистичном сценарии (при снижении ключевой ставки во втором полугодии) рост составит 1–2,5%. В пессимистичном - 0–1%. Жилое строительство, скорее всего, покажет результаты в нижней границе этого диапазона или вовсе уйдет в стагнацию. Замедление неизбежно.
Тенденция 1: «Стройка VS Ключевая ставка». Основной точкой роста станет момент смягчения денежно-кредитной политики ЦБ. Застройщики накопили «подушку безопасности» и портфели проектов с экспертизой, и как только ипотека начнет дешеветь, они будут готовы оперативно выводить новые объемы на рынок. Первая половина года, скорее всего, будет "вялой", вторая уже оживит рынок. Стоит запастись терпением и внимательней относиться к расходам внутри компаний.
Тенденция 2: Рост регионов. Москва и Подмосковье сохранят лидерство, но основной прирост активности сместится в регионы с федеральными инфраструктурными проектами. Запуск ВСМ Москва - Санкт-Петербург станет мощным драйвером для жилой застройки на прилегающих территориях (Тверская, Новгородская области, Ленобласть). Ленинградская область, показавшая феноменальный рост в 2025-м, закрепится в топ-5. Так же стоит на перспективу закладывать и уральский регион, в который ВСМ будет проведена в ближайшие 10 лет, а значит регион продемонстрирует взрывной инвестиционный рост, как промышленный и перспективный регион.
Тенденция 2.1: Новые регионы и их перспективы. Сегодня новые регионы Донецкой, Луганской и Запорожской областей перешли с периода восстановления к развитию. Там восстановлена мирная жизнь, планируется инвестиции в промышленность, создание рабочих мест и целостное развитие по возвращению их к традиционной российской жизни. Это повлечет за собой необходимость в модернизации и созданию новых жилых комплексов, в т.ч. для специалистов из разных регионов, кто поедет заниматься развитием, а это обозначает колоссальные перспективы в жилой и коммерческой застройке.
Тенденция 3: Эволюция продукта. В условиях дорогой ипотеки рынок жилья будет уходить от "микроквартир-студий" к более качественному и семейному продукту. Основной спрос сместится в сторону:
Тенденция 3.1: Быстровозводимые дома, как решение для молодых семей. Во-первых, материнский капитал можно использовать под индивидуальное жилищное строительство, во-вторых, выплаты производятся в течении 5 дней, в-третьих, в Подмосковье развито огромное количество городов-спутников и поселков с полной инфраструктурой, что никак не отличает загородную жизнь от городской, но при этом у семьи остается своя земля. Но ключевое преимущество - цена на дом и землю на 20-30% ниже, чем покупка студии в Новой Москве или окраинах. Следовательно, данный сегмент будет активно развиваться, например, мы приступили к организации производства каркасных домов с полной инфраструктурой, чтобы уже в этом сезоне обеспечить молодые семьи качественным и современным жильем по выгодной цене.
Тенденция 4: Ценовая политика. Инфляция в строительстве продолжит замедляться, но будет стабильно опережать потребительскую на 1–2 п.п. Это означает, что квадратный метр не будет дешеветь номинально. Застройщики будут использовать скрытые уловки, например, скидки (рассрочки, кешбэк), чтобы не снижать прайс-листы, но при этом стимулировать спрос.
Главный риск 2026 года: Увеличение числа регионов с падением объемов работ. В 2025 году таких было 42 против 29 годом ранее. Если ставки останутся высокими, а инфраструктурные бюджетные вливания не компенсируют провал в жилье, количество "падающих" регионов может вырасти до 50–55, что сделает спад в жилом строительстве общенациональным.
Завершая нашу легкую аналитику, хочу подчеркнуть, что выживут и покажут рост девелоперы, кто поступится своими прибылями, не снижая качество застройки, т.е. вложится в долгосрочную стратегию, а не краткосрочную, кто сможет предложить доступные семейные площади с инфраструктурой и сервизной поддержкой. Рынок переходит в формат клиентоцентричности и выигрывает тот, кто балансирует между ценовой и качественной составляющей.