

22 июля 2026 г.15 мин1988
Русхимальянс ломает маховик евробанковских репрессий
Российские суды взыскали средства по банковским гарантиям и ограничили зарубежные разбирательства. Теперь Deutsche Bank, UniCredit и Commerzbank пытаются переложить возникшие потери на Linde. Спор во Франкфурте может стать ориентиром для европейского бизнеса, хотя окончательного решения еще нет.
14 июля 2026 года Земельный суд Франкфурта-на-Майне приступил к рассмотрению иска Deutsche Bank к Linde примерно на €260 млн. В ходе первого заседания председательствующая судья обозначила предварительную позицию: банк, вероятно, не должен самостоятельно нести риск убытков, возникших вследствие прекращения российского проекта. Однако говорить о победе Deutsche Bank пока преждевременно. Рассмотрение отложено до 20 октября 2026 года, решение еще не вынесено, а будущий судебный акт может быть обжалован.
Одновременно HypoVereinsbank, входящий в группу UniCredit, и Commerzbank предъявили к Linde аналогичные требования в Мюнхене. Совокупный объем трех исков оценивается примерно в €810 млн: около €260 млн требует Deutsche Bank, примерно €450 млн UniCredit и почти €100 млн Commerzbank.
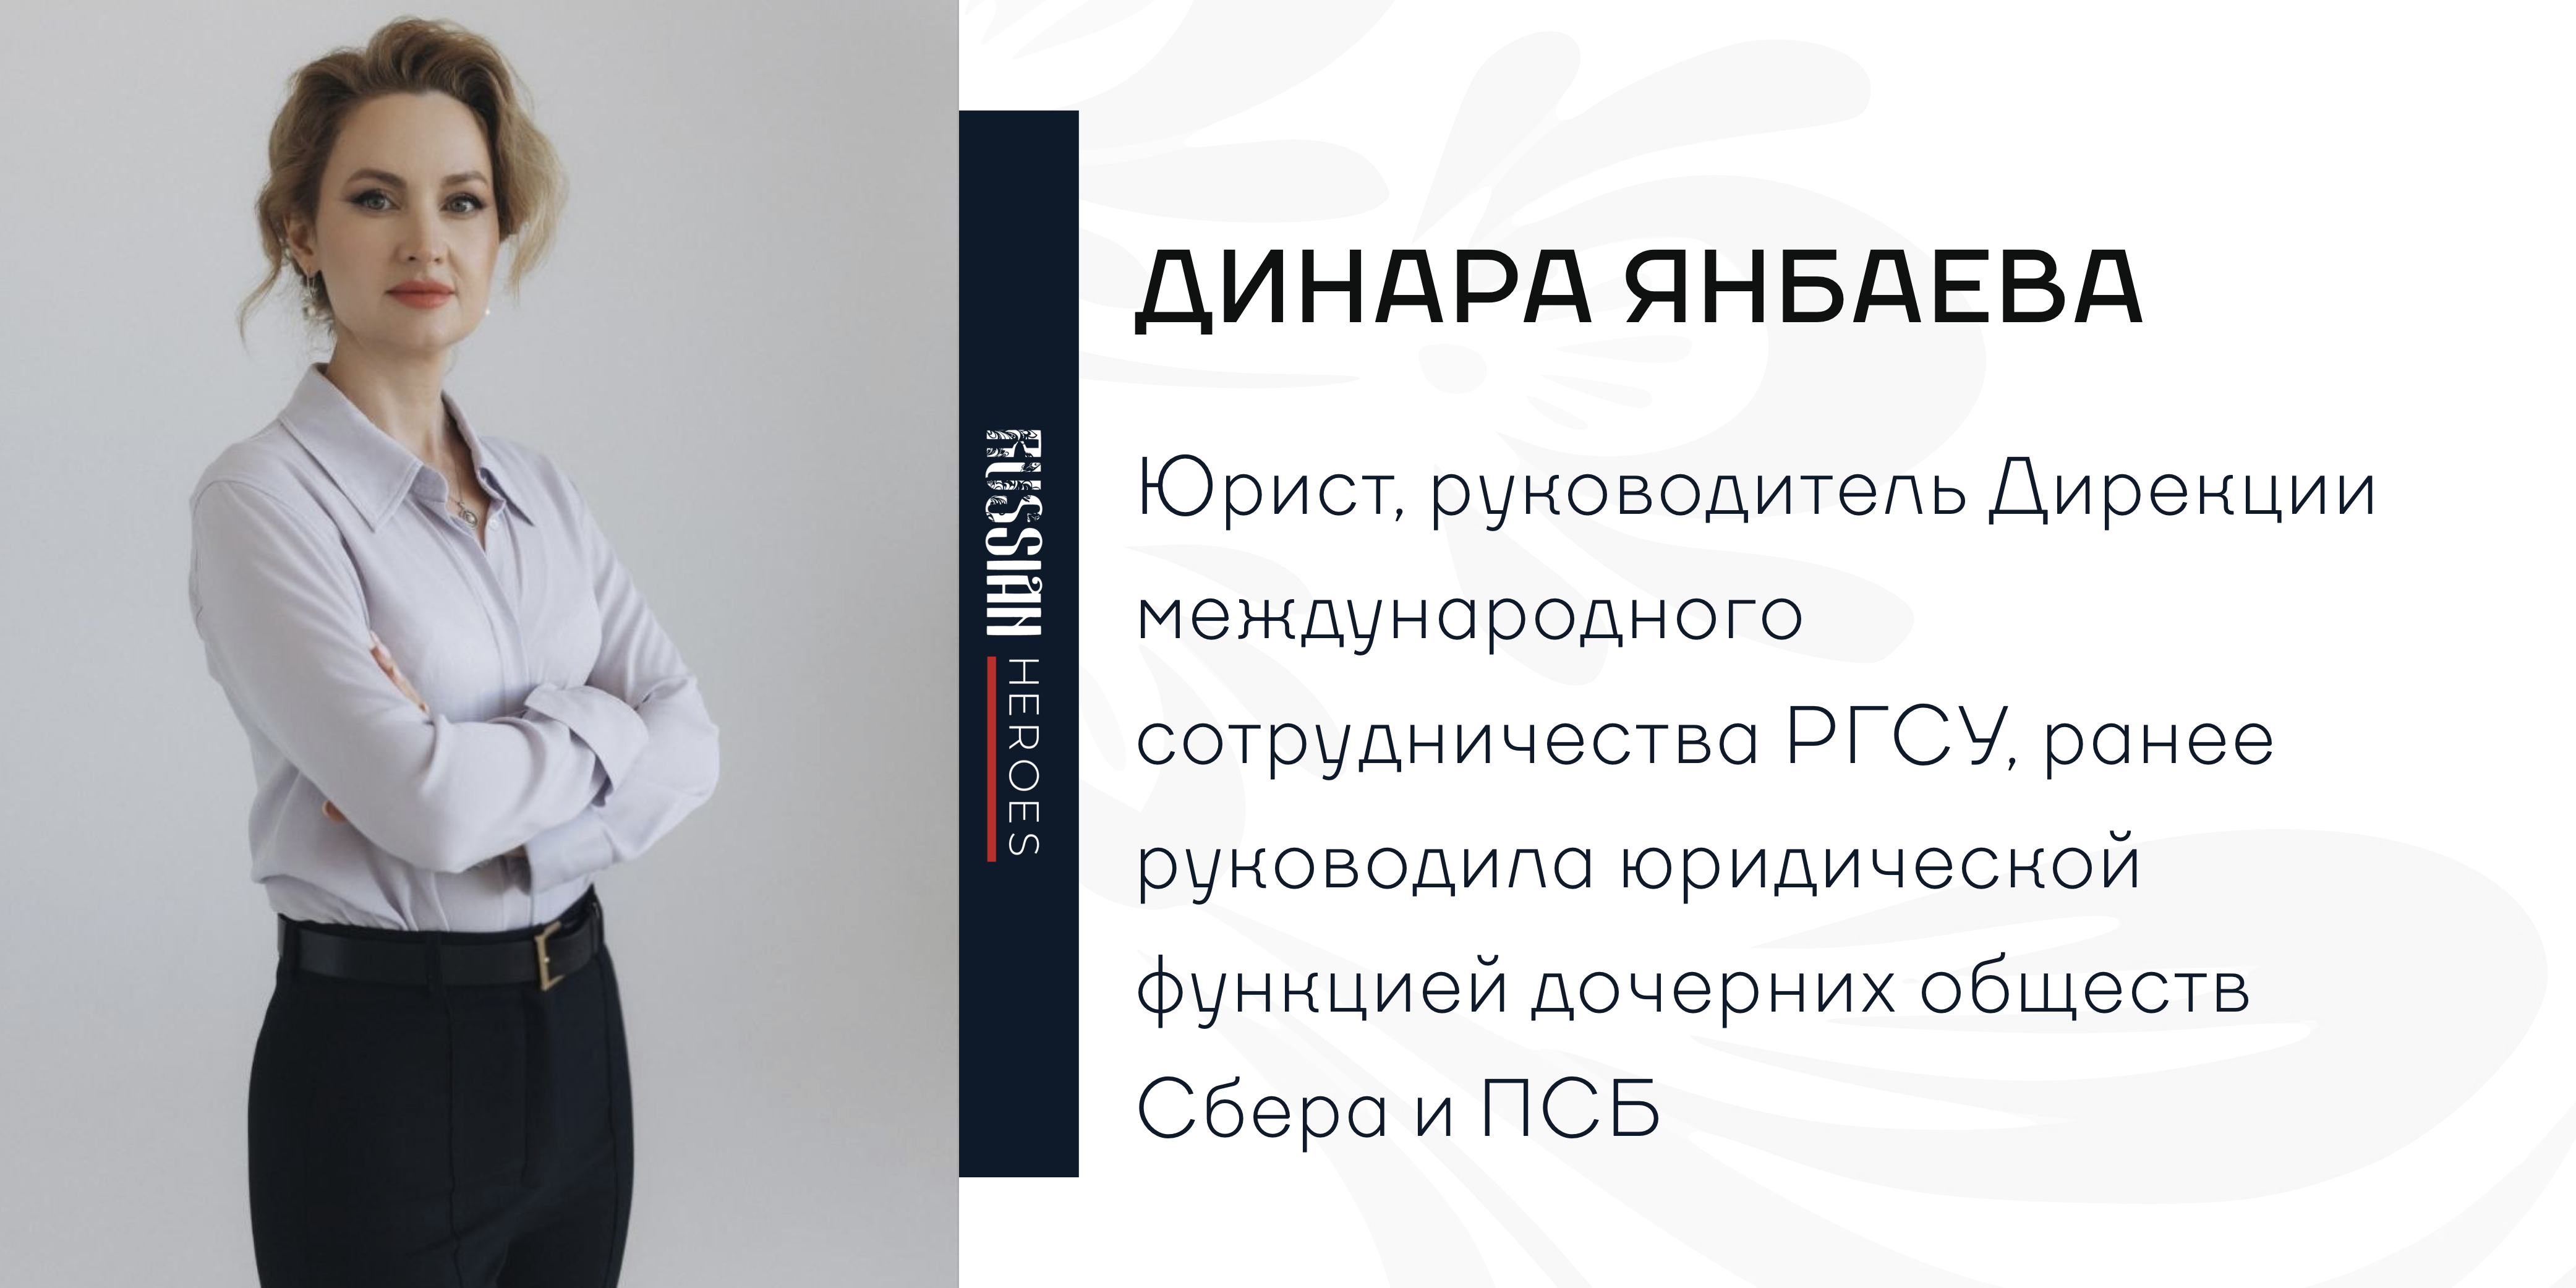
Динара Янбаева, юрист, руководитель Дирекции международного сотрудничества РГСУ, ранее руководила юридической функцией дочерних обществ Сбера и ПСБ
Этот спор важен не только размером требований. Впервые европейские суды должны предметно ответить на вопрос, который санкционное регулирование долго позволяло откладывать: кто внутри договорной цепочки должен окончательно оплатить последствия санкционного выхода из российского проекта?
Не две линии, а треугольник ответственности
В основе конфликта лежат заключенные в 2021 году контракты на строительство комплекса переработки этансодержащего газа в районе Усть-Луги. «Русхимальянс» перечислил подрядчикам значительные авансовые платежи, а европейские банки выдали гарантии по требованию, обеспечивавшие возврат авансов и исполнение обязательств подрядчиков. После введения санкций ЕС Linde приостановила выполнение работ, заявив о невозможности продолжать проект. Затем «Русхимальянс» расторг контракты и потребовал вернуть авансы.
Юридическую архитектуру конфликта точнее представлять не как два изолированных процесса, а как треугольник требований.
Первая сторона треугольника: «Русхимальянс» против банков-гарантов. Российский бенефициар потребовал выплатить предусмотренные гарантиями суммы.
Вторая сторона: «Русхимальянс» непосредственно против компаний группы Linde. Здесь речь идет уже об ответственности подрядчика, поручителя и связанных компаний.
Третья сторона: банки-гаранты против Linde. Выплатив деньги или потеряв активы в России, банки требуют компенсировать им соответствующие убытки.
Именно третья линия сейчас формируется в Германии и способна иметь наиболее широкий эффект для европейского рынка.
Российские решения против банков и Linde
По российскому делу против Deutsche Bank с банка было взыскано около €238 млн по гарантии плюс проценты. В ноябре 2024 года, согласно отчетности самого Deutsche Bank, «Русхимальянс» исполнил требование на сумму около €244 млн с учетом процентов за счет российских активов банка. До этого российский суд заморозил имущество Deutsche Bank в качестве обеспечительной меры.
Параллельно были арестованы российские активы других гарантов. В отношении Deutsche Bank обеспечительные меры охватывали активы примерно на €238,6 млн, в отношении Commerzbank на €93,7 млн. В отдельном деле были заморожены активы UniCredit. Важно, что эти аресты применялись прежде всего как обеспечительные меры по требованиям о выплатах по гарантиям, а не как непосредственный способ исполнения антиискового запрета.
Отдельно «Русхимальянс» добился решения непосредственно против компаний группы Linde. Юридически корректнее называть не приблизительный рублевый эквивалент, меняющийся вместе с курсом, а структуру присужденных сумм: €692 931 048,31 с выплатой в рублях по курсу Банка России на дату фактического исполнения и 44 483 689 255,49 руб. Верховный суд РФ 16 декабря 2024 года отказался передать кассационные жалобы компаний Linde для рассмотрения Судебной коллегией по экономическим спорам. Таким образом, российская судебная линия завершилась не в пользу немецкой стороны. Истцом в этом деле выступал именно «Русхимальянс», а не отдельно Газпром и «Русгаздобыча», которые являются участниками совместного предприятия.
Почему требование банка нельзя свести к обычному регрессу
Экономически требования Deutsche Bank, UniCredit и Commerzbank действительно выглядят как регресс: банк понес расходы по обеспечительной сделке и требует переложить их на принципала.
Однако с юридической точки зрения термин «регресс» следует использовать осторожно. Банк по независимой гарантии не исполняет вместо подрядчика обязательство по строительству завода или возврату аванса. Он исполняет собственное, самостоятельное гарантийное обязательство перед бенефициаром.
После этого возникает другой уровень отношений: внутренний договор между банком и клиентом, по поручению которого была выдана гарантия. Именно он определяет, обязан ли принципал компенсировать гаранту выплату, судебные расходы, проценты, потери от обращения взыскания на активы и иные связанные убытки.
Deutsche Bank прямо указывает в своей отчетности, что в 2023 году признал резерв на €260 млн и соответствующий актив по договору возмещения, indemnification agreement. После исполнения требования «Русхимальянса» банк списал этот актив с баланса, но сохранил позицию о наличии действительного требования о возмещении и продолжил защищать ее в суде. Поэтому немецкий процесс, судя по раскрытой информации, строится не на абстрактном праве любого гаранта на регресс, а на конкретном договорном механизме компенсации.
Это различие принципиально. Исход дела будет зависеть от текста соглашения между банком и Linde: состава компенсируемых потерь, ограничений ответственности, санкционных оговорок, обязанностей банка по минимизации ущерба, порядка предъявления требований и возможных исключений.
Как статьи 248.1 и 248.2 АПК РФ изменили экономику спора
Особую роль в этой истории сыграли российские процессуальные механизмы, которые часто называют «законом Лугового».
Статья 248.1 АПК РФ позволяет российскому арбитражному суду признать спор относящимся к его исключительной компетенции, если в отношении российского участника действуют иностранные ограничительные меры либо такие меры создают препятствия для доступа к правосудию. Этот механизм может применяться и при наличии договорной оговорки в пользу иностранного суда или международного арбитража, если российский суд сочтет такую оговорку неисполнимой вследствие санкций.
Статья 248.2 АПК РФ позволяет запретить стороне инициировать или продолжать разбирательство за рубежом. Часть 10 этой статьи прямо предусматривает возможность взыскать денежную сумму на случай нарушения запрета. Ее размер не должен превышать сумму иностранных требований и понесенных судебных расходов.
Статья 174 АПК РФ содержит общий механизм присуждения судебной неустойки за неисполнение судебного акта, обязывающего ответчика совершить определенные действия или воздержаться от них. Но применительно к антиисковым запретам основное специальное основание для денежного понуждения закреплено именно в части 10 статьи 248.2 АПК РФ.
Иными словами, здесь действовали несколько самостоятельных инструментов. Статья 248.1 переносила юрисдикционный центр спора в Россию. Статья 248.2 блокировала или делала крайне рискованным иностранное разбирательство. Обеспечительные меры позволяли замораживать российские активы банков в пределах требований по гарантиям. В совокупности эти механизмы создавали единый контур давления, хотя юридически не являлись одним и тем же способом защиты.
Почему английские антиисковые запреты не помогли банкам
Европейские банки первоначально пытались защитить согласованные арбитражные оговорки через английские суды. В деле UniCredit против «Русхимальянса» Верховный суд Великобритании подтвердил возможность выдать антиисковый запрет в поддержку парижского арбитража, поскольку гарантии регулировались английским правом и предусматривали разрешение споров в арбитраже.
Формально это было серьезной победой банков. Практически она оказалась почти бесполезной.
«Русхимальянс» получил встречный запрет в России. UniCredit оказался перед угрозой взыскания €250 млн за непринятие мер к отмене английского судебного акта. Общая российская экспозиция банка, по его оценке, могла достигнуть €710 млн. В результате UniCredit был вынужден обратиться в английский суд с просьбой отменить собственный антиисковый запрет. Аналогичные шаги предпринимали Deutsche Bank и Commerzbank. Английский суд прямо констатировал, что UniCredit действовал под принуждением, но признал решение банка соответствующим его коммерческим интересам.
Таким образом, спор показал пределы традиционной защиты арбитражной оговорки. Даже получив иностранный антиисковый запрет, банк не может игнорировать юрисдикцию, в которой находятся его дочерняя организация, счета, недвижимость, доли и иные активы.
Юрисдикционная оговорка оказалась лишь одним из элементов защиты. Реальное распределение рисков стало зависеть от географии активов и способности стороны выдержать встречное судебное давление.
Почему банки развернули требования к Linde
После взыскания средств в России дальнейшая борьба банков непосредственно с «Русхимальянсом» стала одновременно дорогостоящей и рискованной. Зарубежные процессы могли повлечь дополнительные российские санкции, а решения иностранных судов не обеспечивали возврата уже потерянных российских активов.
Поэтому направление требований изменилось. Вместо попыток доказать, что бенефициар не вправе получать выплаты по гарантиям, банки сосредоточились на внутренней стороне гарантийной конструкции: кто в отношениях между гарантом и принципалом обязан окончательно нести экономические последствия выплаты.
Логика банков понятна. Гарантии были выданы в связи с обязательствами подрядчиков. Триггером требований бенефициара стало прекращение исполнения проекта и невозвращение авансов. Если соглашения с Linde предусматривают полное возмещение банкам расходов по гарантиям, то санкционное происхождение потерь само по себе не обязательно освобождает принципала от компенсации.
Предварительная позиция франкфуртского суда указывает, что такая аргументация представляется ему убедительной: судья допустила, что Deutsche Bank не должен был принимать соответствующий риск на себя. Но до исследования условий договора и вынесения мотивированного решения этот вывод остается предварительным.
В Германии отсутствует англосаксонская модель обязательного судебного прецедента. Решение одного земельного суда формально не свяжет суды Мюнхена, рассматривающие требования UniCredit и Commerzbank. Тем более обязательной силы не имеет предварительная позиция, озвученная в заседании.
Тем не менее будущий судебный акт станет важным ориентиром. Юристы банков неизбежно будут ссылаться на него в аналогичных делах, особенно если договоры возмещения имеют сопоставимую структуру. Еще больший вес позиция приобретет, если ее поддержит апелляционный суд.
Как может защищаться Linde
Первая линия защиты Linde связана с пределами договорного обязательства о возмещении. Компания может утверждать, что соглашение не охватывает потери, возникшие не вследствие обычной выплаты по гарантии, а вследствие решений российских судов, ареста активов или применения чрезвычайных санкционных механизмов.
Многое будет зависеть от того, как договор определяет компенсируемые суммы. Включаются ли в них только непосредственно выплаченные средства или также проценты, расходы, курсовые разницы и стоимость утраченных активов? Содержится ли предел ответственности? Исключаются ли убытки, возникшие вследствие собственных действий или бездействия банка?
Вторая линия защиты касается причинной связи. Linde может доказывать, что убытки стали следствием не только приостановки контракта, но также самостоятельных решений банков: отказа обращаться за разрешениями санкционных органов, выбранной стратегии защиты, наличия значительных активов в России, отказа от урегулирования или несвоевременного принятия мер по ограничению потерь.
Третья линия связана с санкционным регулированием, договорными оговорками о форс-мажоре, изменении законодательства и юридической невозможности исполнения. Но здесь необходимо различать два вопроса.
Первый вопрос: могла ли Linde продолжать работы или вернуть средства, не нарушая санкции ЕС?
Второй вопрос: обязана ли Linde компенсировать своему банку потери, возникшие по отдельно заключенному соглашению?
Положительный ответ на первый вопрос не предопределяет отрицательный ответ на второй. Санкции могут запрещать конкретное исполнение, но не обязательно уничтожают все реституционные, компенсационные и гарантийные обязательства внутри договорной цепочки. Именно это разграничение, вероятно, станет центральным для немецких судов.
Linde также теоретически может рассматривать требование о возмещении вреда к институтам Европейского союза на основании статей 268 и 340 Договора о функционировании ЕС. При этом говорить именно об иске к Европейской комиссии не всегда корректно: санкционные регламенты в отношении России принимаются прежде всего Советом ЕС, поэтому надлежащий ответчик зависит от оспариваемого акта.
Перспективы такого требования представляются крайне низкими. Для внедоговорной ответственности ЕС необходимо доказать совокупность условий: достаточно серьезное нарушение нормы, предоставляющей права частным лицам, реальный ущерб и прямую причинную связь между неправомерным актом института ЕС и потерями заявителя. В санкционной сфере, где институтам ЕС предоставлена значительная свобода политической оценки, преодолеть этот стандарт особенно трудно.
О каком судебном тренде можно говорить уже сейчас
Пока рано утверждать, что международные арбитражи и суды ЕС сформировали единую практику, согласно которой санкции никогда не признаются форс-мажором. Английские решения в спорах банков с «Русхимальянсом» были посвящены преимущественно юрисдикции и антиисковым запретам, а не окончательному распределению материальной ответственности. Во Франкфурте решение по существу еще не вынесено.
Но уже просматривается более узкий и юридически обоснованный тренд: ссылка на санкции сама по себе не отвечает на вопрос, кто должен понести возникшие потери.
Санкционная невозможность исполнения не равна автоматическому освобождению от всех договорных последствий. Суду в каждом случае необходимо исследовать текст гарантии, основного контракта, договора возмещения, санкционных оговорок и положений об ограничении ответственности.
Иначе говоря, спор постепенно смещается от вопроса «должна ли компания соблюдать санкции?» к вопросу «кто по договору обязан оплатить последствия их соблюдения?».
Что изменится в гарантийном бизнесе
Для европейских банков эта практика формирует два взаимосвязанных риска.
Первый риск: необходимость исполнять решения российских судов по гарантиям либо терять активы, находящиеся в России.
Второй риск: ограниченная практическая эффективность зарубежных разбирательств, если их продолжение влечет значительные денежные санкции в российской юрисдикции.
В результате проекты с российским элементом, включая проекты, формально прекращенные несколько лет назад, будут требовать от банков значительно более жесткого структурирования гарантий. Можно ожидать увеличения размера обеспечения со стороны принципалов, расширения indemnity clauses, требований о денежном покрытии, дополнительных материнских гарантий и более высокой цены самого гарантийного продукта.
Для подрядчиков и поставщиков главный вывод состоит в необходимости заранее регулировать санкционный выход. В договоре с банком должны быть определены предел компенсации, порядок получения лицензий, контроль над судебной защитой, обязанность минимизировать ущерб, правила заключения мировых соглашений и последствия обращения взыскания на локальные активы банка.
Отдельного внимания требуют положения о недопустимости двойного взыскания. Принципал должен получать зачет всех сумм, которые банк вернул, сохранил либо впоследствии взыскал с бенефициара или иных участников проекта.
Наконец, участникам рынка придется оценивать не только выбранное право и место арбитража, но и карту активов каждой стороны. События вокруг «Русхимальянса» показали, что спор выигрывается не только в той юрисдикции, которая указана в контракте, но и в той, где имеется имущество, пригодное для обеспечительных мер и исполнения.
Санкции не устраняют риск, а перемещают его
Если Deutsche Bank добьется удовлетворения иска и это решение устоит в апелляции, оно станет важным ориентиром для требований UniCredit, Commerzbank и других гарантов. Европейские компании, приостановившие российские проекты после 2022 года, могут столкнуться не только с прямыми требованиями бывших контрагентов, но и с исками собственных банков.
Для компаний вроде Linde это создает риск двойного давления: взыскание в пользу российского заказчика по основной договорной линии и требования банков-гарантов о возмещении выплат и потерь.
Однако точнее говорить не о двойном взыскании одного и того же долга, а о последовательном движении убытка по договорной цепочке. Бенефициар взыскивает с гаранта по независимой гарантии. Гарант затем требует возмещения от принципала. Каждое требование имеет собственное основание, хотя экономически все они восходят к одному прекращенному проекту.
Главный вывод формирующейся практики состоит в том, что санкции не обнуляют частноправовые обязательства автоматически. Они могут сделать исполнение запрещенным, изменить юрисдикцию спора и создать новые основания защиты. Но возникший финансовый риск не исчезает. Он перемещается к тому участнику цепочки, чьи договоры позволяют предъявить требование и чьи активы делают это требование исполнимым.
Автор: Динара Янбаева
Следите за анонсами и новостями Russian Heroes.